Desmitificando Veri*Factu: lo que toda pyme española debe saber
Veri*Factu remite los registros de facturación a la AEAT. Explicamos la integridad de los registros, cómo se corrigen los errores y qué permite comprobar el QR.
El Real Decreto 1007/2023 regula los sistemas informáticos de facturación (SIF) para impedir la ocultación y alteración de registros. VERI*FACTU es una modalidad de cumplimiento que remite los registros a la AEAT; también existe una modalidad no VERI*FACTU con medidas adicionales de conservación y control. No obliga por sí solo a enviar al cliente una factura electrónica estructurada.
El ámbito y las exclusiones importan: no se aplica de forma idéntica a todos los negocios. Por ejemplo, los contribuyentes que llevan sus libros de IVA mediante el Suministro Inmediato de Información (SII) quedan excluidos del reglamento; también deben considerarse los regímenes forales. El Real Decreto-ley 15/2025 exige la adaptación antes del 1 de enero de 2027 a los contribuyentes del Impuesto sobre Sociedades incluidos en su ámbito y antes del 1 de julio de 2027 al resto de obligados del artículo 3.1, incluidos muchos autónomos.
Qué significa de verdad la inmutabilidad
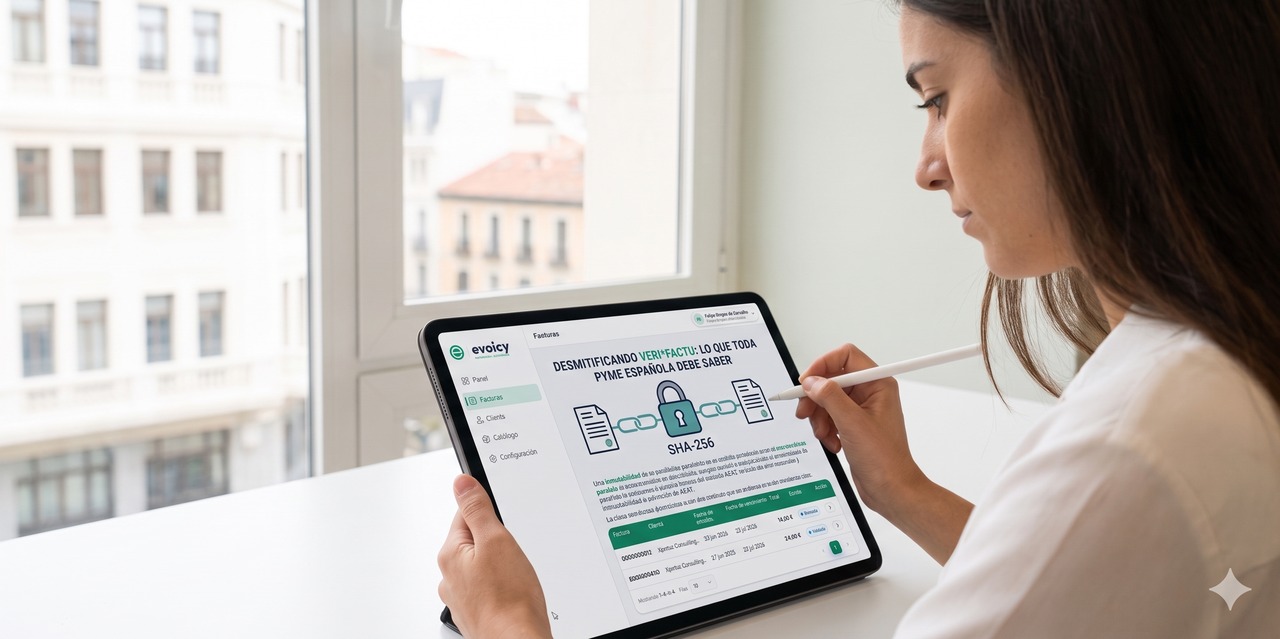
La integridad exige que los registros no se alteren ni se eliminen sin dejar rastro. Al emitir una factura, el SIF genera un registro de alta; las correcciones posteriores deben conservar la trazabilidad. El cumplimiento del software se acredita mediante la declaración responsable de su productor para cada versión, no mediante una homologación previa de la AEAT.
Los registros de alta y de anulación se encadenan cronológicamente con el registro anterior del sistema mediante una huella digital. Las especificaciones técnicas de la Orden HAC/1177/2024 y la AEAT establecen el cálculo de esa huella. El objetivo es detectar alteraciones del historial, no impedir que se corrija un error de forma documentada.
¿Y si cometes un error real?
La ley contempla los errores, pero exige conservar el historial. La solución depende del error: no son intercambiables la anulación de un registro y la expedición de una factura rectificativa. La AEAT explica estas diferencias en sus preguntas frecuentes:
- Registro de anulación: identifica el registro de alta generado indebidamente, sin borrarlo del historial.
- Factura rectificativa: se expide cuando procede corregir una factura conforme al Reglamento de facturación; genera su propio registro de alta.
Ambas acciones generan sus propios registros encadenados, de modo que el historial completo siempre queda documentado.
Transparencia en tiempo real con la AEAT
En la modalidad VERI*FACTU, el sistema remite los registros de facturación a la AEAT de forma continuada, segura y automática, inmediatamente tras generarlos, conforme a sus especificaciones de envío y respuesta. No debe confundirse esta remisión con las declaraciones tributarias periódicas ni entenderse que las sustituye. La firma electrónica de cada registro no es obligatoria en esta modalidad.
- 01
Creas la factura
Rellenas los datos y la emites desde evoicy.
- 02
Se registra y enlaza
El registro se enlaza con el anterior para que las alteraciones dejen rastro.
- 03
Hacienda la recibe en directo
Se envía de forma segura a la Agencia Tributaria en el momento.
- 04
Registro verificable
El QR permite cotejar los datos del registro enviado a la AEAT; no certifica la legalidad de la operación.
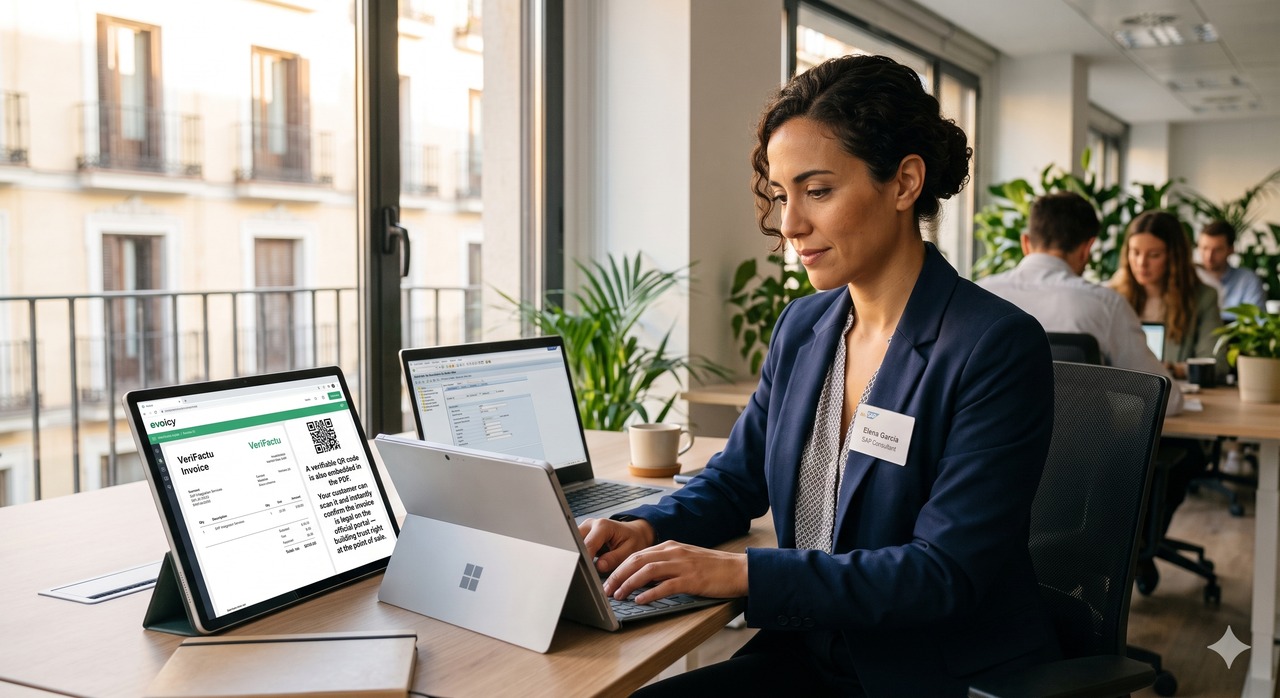
Las facturas expedidas con un SIF sujeto al reglamento incorporan el QR reglamentario o, en factura electrónica, el contenido que representa. En VERI*FACTU, el cliente puede cotejar la constancia del registro y sus datos en la sede de la AEAT. Esto no certifica la legalidad de la operación ni que todos los impuestos sean correctos. En la modalidad no VERI*FACTU, el QR permite remitir información a la AEAT, pero no cotejar un registro previamente enviado.
Fuentes oficiales y revisión editorial
Contenido contrastado con las fuentes oficiales el .
Información general, no asesoramiento fiscal o jurídico. El ámbito, las excepciones y el calendario dependen de cada caso. Consulta los textos oficiales vigentes y a tu asesor antes de tomar decisiones.
- BOE — Real Decreto 1007/2023: sistemas informáticos de facturación
Ámbito y exclusiones (arts. 3–4), integridad y registros (arts. 8–12), declaración responsable (art. 13) y modalidad VERI*FACTU (arts. 15–16).
- BOE — Orden HAC/1177/2024: especificaciones técnicas del SIF
Encadenamiento, registros de alta y anulación, huella digital, firma y código QR.
- AEAT — Preguntas frecuentes sobre sistemas VERI*FACTU
Remisión inmediata, diferencias con la modalidad no VERI*FACTU, firma no obligatoria en VERI*FACTU y cotejo mediante QR.
- AEAT — Registros de facturación: anulación
Conservación del registro original y corrección según el tipo de error; anulación y factura rectificativa no son intercambiables.
- BOE — Real Decreto-ley 15/2025, artículo 3: plazos de adaptación
Antes del 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades incluidos; antes del 1 de julio de 2027 para el resto de obligados del art. 3.1.
- AEAT — Nota informativa sobre la ampliación de plazos del SIF
Confirmación oficial de los plazos de 2027 y del período previo de pruebas.